Conciliação bancária: o que é e como fazer
Se o saldo do sistema diz uma coisa e o banco diz outra, alguma decisão da sua empresa está sendo tomada com o número errado. A conciliação bancária existe para acabar com essa diferença. Veja o que é, por que importa e como fazer, passo a passo.
O que é conciliação bancária
Conciliação bancária é a conferência entre o que a empresa registrou no controle financeiro e o que de fato aconteceu na conta bancária. Cada transação do extrato (um PIX recebido, um boleto pago, uma tarifa) precisa corresponder a um lançamento no seu sistema, e cada lançamento dado como pago ou recebido precisa aparecer no extrato.
Quando tudo bate, o saldo do sistema é igual ao saldo do banco e você sabe que os seus relatórios refletem a realidade. Quando não bate, a diferença aponta um erro, um esquecimento ou uma movimentação que ninguém autorizou.
Por que a conciliação bancária importa para a empresa
Em empresas de serviços, o dinheiro entra de muitas formas: mensalidades, projetos fechados, consultorias avulsas, cada cliente pagando de um jeito. Sem conciliação, é comum achar que um cliente pagou quando não pagou, ou cobrar de novo quem já pagou. Conciliar regularmente traz alguns ganhos concretos:
- Saldo confiável: você decide contratar, investir ou segurar gastos olhando o número real.
- Inadimplência visível: o que não entrou no banco fica claro, e a cobrança começa cedo.
- Menos surpresa: tarifas, juros e débitos automáticos deixam de passar despercebidos.
- Relatórios corretos: fluxo de caixa e DRE só são confiáveis se a base estiver conciliada.
- Fechamento mais rápido com o contador, que recebe o mês já conferido.
Como fazer conciliação bancária, passo a passo
O processo é o mesmo em planilha ou em sistema. O que muda é quanto dele você faz à mão.
- Baixe o extrato do período. No internet banking, exporte o extrato da conta, de preferência em OFX, formato que os sistemas financeiros conseguem ler.
- Confira o saldo inicial. O saldo de abertura do extrato deve ser igual ao saldo final da última conciliação. Se não for, resolva essa diferença antes de seguir.
- Bata cada transação com um lançamento. Compare valor, data e favorecido. Um recebimento de R$ 1.500 de um cliente deve corresponder ao título a receber desse cliente, não a qualquer outro de mesmo valor.
- Trate o que está no banco e não no sistema. Tarifas, juros, estornos e pagamentos esquecidos viram lançamentos novos, cada um com a categoria certa.
- Trate o que está no sistema e não no banco. Um pagamento dado como feito que não aparece no extrato pode ter falhado, estar agendado ou ter sido lançado em duplicidade.
- Resolva os agrupamentos. Um único PIX pode quitar três notas de um cliente. Nesse caso, uma transação do extrato corresponde a vários lançamentos, e a soma deles precisa ser exatamente o valor da transação.
- Identifique transferências entre contas. Dinheiro que sai da conta corrente para a poupança não é despesa nem receita. Registre como transferência para não distorcer os relatórios.
- Confira o saldo final. Ao terminar, o saldo do sistema tem que ser igual ao do extrato. Esse é o sinal de que o período está fechado.
Concilie o extrato em minutos, não em horas
Importe o OFX e deixe o Numin sugerir as correspondências para você só confirmar.
Começar grátisTeste grátis por 7 dias · sem cartão de crédito · cancele quando quiser
Erros comuns na conciliação bancária
- Deixar tudo para o fim do mês. Com centenas de transações acumuladas, fica difícil lembrar o que era cada uma.
- Conciliar só pelo valor. Dois clientes podem pagar o mesmo valor no mesmo dia. Confira também o favorecido e a data.
- Jogar tudo em “outros”. Tarifas e juros sem categoria somem dos relatórios e o custo real da operação fica escondido.
- Forçar o saldo com um lançamento de ajuste. A diferença continua existindo, só fica invisível.
- Misturar contas pessoais e da empresa. Gastos pessoais na conta da empresa confundem a conciliação e o resultado.
Como o Numin ajuda na conciliação bancária
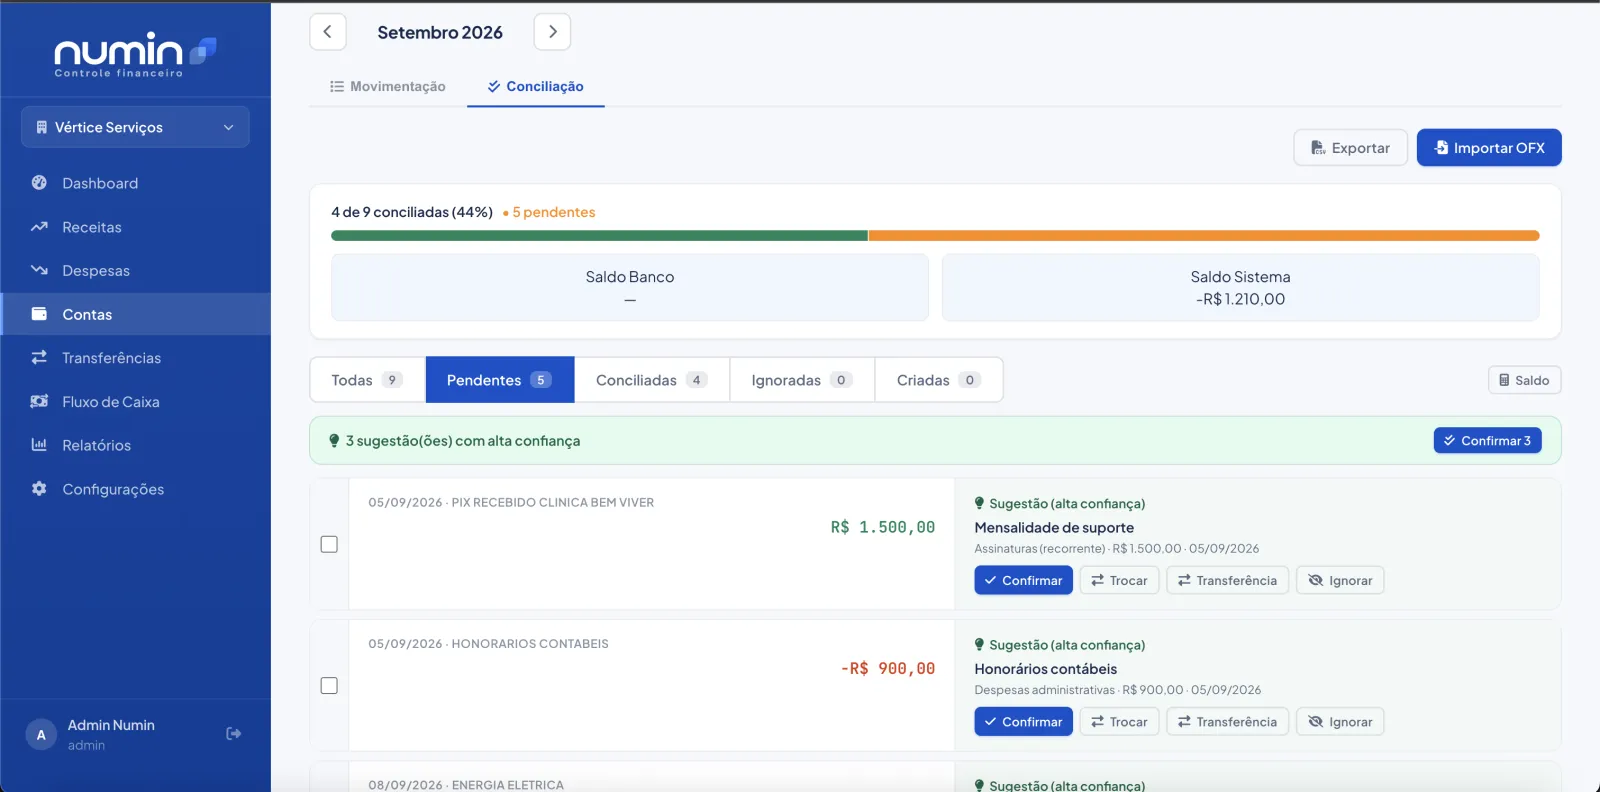
No Numin, você baixa o extrato em OFX no seu banco e importa na conta correspondente, sem informar senha de banco. A partir daí, o sistema compara cada transação com os lançamentos em aberto e sugere as correspondências. As sugestões de confiança alta e média podem ser confirmadas em lote, com um clique; em qualquer uma delas você pode trocar o lançamento sugerido ou ignorar a transação.
Transações que ainda não têm lançamento, como tarifas, podem virar lançamentos direto do extrato, com sugestão de categoria. Um recebimento que quita vários títulos pode ser conciliado com todos eles de uma vez, desde que a soma bata exatamente. E, se a transação for uma transferência entre as suas contas já cadastrada no Numin, com o mesmo valor, basta vinculá-la a essa transferência para não distorcer receitas e despesas.
Perguntas frequentes sobre conciliação bancária
Com que frequência devo fazer a conciliação bancária?
O ideal é semanal, ou até diária se o volume de transações for alto. Quanto menor o intervalo, menos transações acumuladas e mais fácil lembrar a origem de cada uma.
Conciliação bancária é obrigação do contador?
O contador faz a conciliação contábil, mas quem conhece cada pagamento e recebimento é a própria empresa. Conciliar no dia a dia e entregar o mês fechado deixa o trabalho do contador mais rápido e o seu resultado mais confiável.
O que fazer quando o saldo do banco não bate com o do sistema?
Procure transações do extrato sem lançamento (tarifas, juros, PIX não registrados) e lançamentos sem transação (pagamentos que não saíram ou foram lançados em duplicidade). Evite criar um lançamento de ajuste só para zerar a diferença.
Preciso informar a senha do banco para conciliar no Numin?
Não. Você baixa o extrato em arquivo OFX no internet banking e importa no Numin. O Numin não pede a senha do seu banco em momento nenhum.
Feche o mês com o saldo batendo
Contas a pagar e a receber, conciliação, fluxo de caixa e DRE em um só lugar.
Teste grátis por 7 dias · sem cartão de crédito · cancele quando quiser