DRE: o que é e como fazer o demonstrativo de resultado
Faturar bem não é o mesmo que ter lucro. A DRE mostra, linha a linha, quanto da receita sobra depois de pagar tudo, e onde o dinheiro está ficando pelo caminho.
O que é DRE (Demonstrativo de Resultado do Exercício)
A DRE, sigla de Demonstrativo de Resultado do Exercício, é um relatório que parte da receita da empresa em um período e vai subtraindo deduções, custos e despesas até chegar ao resultado final: lucro ou prejuízo.
Existem duas versões. A DRE contábil é elaborada pelo contador, segue as normas contábeis e é usada para fins legais e fiscais. A DRE gerencial é feita pela própria empresa, com as categorias que fazem sentido para o negócio, e serve para tomar decisões no dia a dia. Este guia trata da gerencial, a que o dono do negócio acompanha todo mês.
A estrutura básica da DRE
Os nomes das linhas variam, mas a lógica é sempre a mesma: da receita ao resultado, em cascata.
- Receita bruta
- Tudo o que a empresa faturou com a venda de serviços e produtos.
- (−) Deduções
- Impostos sobre o faturamento, cancelamentos e descontos concedidos.
- (=) Receita líquida
- O que de fato fica para a empresa depois das deduções.
- (−) Custos
- Gastos diretamente ligados à entrega do serviço, como terceiros e materiais.
- (=) Lucro bruto
- Quanto sobra da receita depois de pagar a entrega.
- (−) Despesas operacionais
- Folha, pró-labore, aluguel, software, marketing e administrativo.
- (=) Resultado operacional
- Mostra se a operação em si se sustenta.
- (±) Resultado financeiro
- Juros, tarifas bancárias e rendimentos de aplicações.
- (=) Resultado líquido
- O lucro ou prejuízo do período.
Por que a DRE importa para a empresa
Sem DRE, a sensação de que o mês foi bom costuma vir do saldo bancário, e o saldo engana: um recebimento atrasado que caiu agora ou um fornecedor que ainda não foi pago inflam o caixa sem dizer nada sobre o resultado.
A DRE responde às perguntas que importam: a empresa está dando lucro? Qual serviço traz mais receita? A folha está pesando demais? O preço cobre os custos? Em empresas de serviços, onde pessoas são o maior custo, acompanhar a margem mês a mês é a diferença entre crescer com lucro e crescer no prejuízo.
Como fazer uma DRE gerencial, passo a passo
- Monte um plano de categorias. Defina categorias de receita e despesa e diga a qual linha da DRE cada uma pertence: “Aluguel” é despesa operacional, “Tarifas bancárias” é resultado financeiro.
- Categorize todos os lançamentos. Cada receita e despesa do período precisa de uma categoria. Lançamento sem categoria é lançamento fora da DRE.
- Concilie antes de fechar. Confira os lançamentos com o extrato para não deixar tarifas de fora nem contar um pagamento duas vezes.
- Some por linha. Agrupe os valores das categorias em cada linha da estrutura e calcule os subtotais: receita líquida, lucro bruto, resultado operacional e resultado líquido.
- Calcule as proporções. Divida cada linha pela receita. Saber que a folha representa 45% da receita diz mais do que o valor absoluto.
- Compare. Coloque o mês ao lado do planejado e dos meses anteriores. É a variação que aponta o problema.
Saiba se está dando lucro
A DRE sai pronta das categorias dos seus lançamentos, sem planilha paralela.
Começar grátisTeste grátis por 7 dias · sem cartão de crédito · cancele quando quiser
Erros comuns ao montar a DRE
- Confundir DRE com fluxo de caixa. A DRE mede resultado; o fluxo de caixa mede dinheiro disponível. As duas são necessárias.
- Categorias genéricas demais. Uma linha “despesas gerais” com metade dos gastos não ajuda a decidir nada.
- Tratar transferências como receita ou despesa. Dinheiro movido entre contas da própria empresa não é resultado.
- Esquecer o pró-labore. Se o trabalho dos sócios não entra como custo, o lucro parece maior do que é.
- Olhar só uma vez por ano. Quando a DRE anual chega, os meses ruins já passaram sem correção.
Como o Numin ajuda a montar a DRE
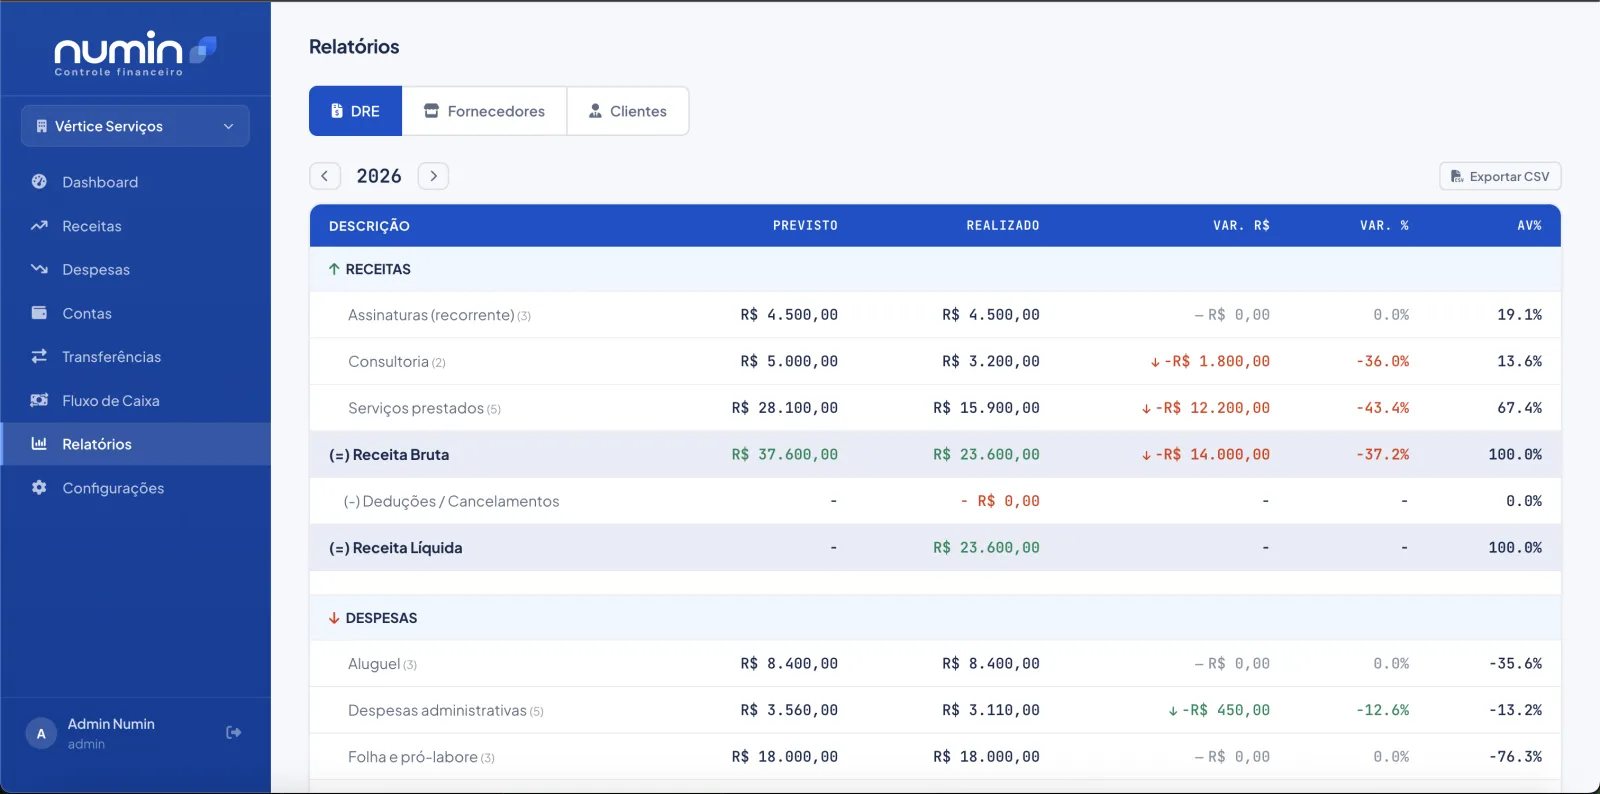
No Numin, cada categoria de receita e despesa está ligada a uma linha da DRE. Uma organização nova já começa com um plano de categorias padrão, que você pode ajustar ao seu negócio. A partir daí, a DRE é montada automaticamente com os lançamentos que você cadastra e concilia no dia a dia, sem planilha paralela.
O relatório mostra o previsto e o realizado lado a lado, com a variação em reais e em percentual e o peso de cada linha sobre a receita. Os lançamentos são agrupados pela data de vencimento; no cartão, pelo vencimento da fatura. Além da DRE, há relatórios de resultado mensal, por fornecedor, por cliente e por centro de custo. Para o fechamento com o contador, você exporta a DRE em CSV ou dá a ele acesso como visualizador, que vê tudo sem alterar nada.
Perguntas frequentes sobre DRE
Qual a diferença entre DRE contábil e DRE gerencial?
A DRE contábil é elaborada pelo contador seguindo as normas contábeis, para fins legais e fiscais. A DRE gerencial é feita pela própria empresa, com o nível de detalhe que ajuda a decidir, e costuma ser acompanhada todo mês.
Pequena empresa precisa de DRE?
Mesmo quando a DRE contábil fica a cargo do contador, a DRE gerencial é o jeito mais direto de saber se o negócio está dando lucro, quais despesas pesam mais e se o preço cobrado cobre os custos.
Com que frequência devo olhar a DRE?
Mensalmente, logo depois de conciliar o mês. Olhar também o acumulado do ano ajuda a separar um mês ruim de uma tendência.
O Numin substitui o contador na DRE?
Não. O Numin gera a DRE gerencial a partir dos seus lançamentos. A contabilidade oficial continua com o contador, que pode acessar o Numin como visualizador ou receber a DRE exportada em CSV.
Do lançamento à DRE, sem planilha
Contas a pagar e a receber, conciliação, fluxo de caixa e relatórios em um só lugar.
Teste grátis por 7 dias · sem cartão de crédito · cancele quando quiser